교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 9. 30.] [대통령령 제36733호, 2026. 9. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위하여 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2026년 9월 30일까지’에서 ‘2026년 11월 30일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 7. 30.] [대통령령 제36544호, 2026. 7. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위하여 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2026년 7월 31일까지’에서 ‘2026년 9월 30일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 5. 29.] [대통령령 제36360호, 2026. 5. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2026년 5월 31일까지’에서 ‘2026년 7월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 4. 1.] [대통령령 제36235호, 2026. 4. 1., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2026년 4월 30일까지’에서 ‘2026년 5월 31일까지’로 연장하되, 최근 유류 가격 변동을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 492원에서 리터당 450원으로, 경유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 337.5원에서 리터당 281원으로 인하폭을 각각 확대하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 2. 27.] [대통령령 제36145호, 2026. 2. 27., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2026년 2월 28일까지’에서 ‘2026년 4월 30일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 1. 1.] [대통령령 제36004호, 2025. 12. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2025년 12월 31일까지’에서 ‘2026년 2월 28일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2026. 1. 2.] [대통령령 제35947호, 2025. 12. 30., 타법개정]
【제정·개정이유】
- ⊙대통령령 제35947호(2025.12.30)
재정경제부 직제
[제정]
◇ 제정이유
특정 부처에 집중된 기능과 권한을 분산 및 재배치하기 위하여 기획재정부를 재정경제부로 개편하고, 경제정책을 효율적으로 총괄ㆍ조정하기 위하여 재정경제부장관이 부총리를 겸임하도록 하는 등의 내용으로 「정부조직법」이 개정(법률 제21065호, 2025. 10. 1. 공포, 2026. 1. 2. 시행)됨에 따라, 재정경제부의 조직과 직무범위 및 정원 등을 구체적으로 정하려는 것임.
◇ 주요내용
가. 재정경제부의 직무(제2조)
재정경제부는 경제정책의 수립ㆍ총괄ㆍ조정, 화폐ㆍ외환ㆍ국고ㆍ정부회계ㆍ내국세제ㆍ관세ㆍ국제금융ㆍ공공기관 관리, 경제협력 및 국유재산에 관한 사무를 관장하도록 함.
나. 재정경제부에 두는 하부조직(제3조 및 제5조부터 제25조까지)
재정경제부의 하부조직으로 차관보ㆍ국제경제관리관, 대변인ㆍ감사관ㆍ전략기획관ㆍ장관비서관ㆍ장관정책보좌관ㆍ기획조정실장ㆍ경제공급망기획관, 인사과ㆍ운영지원과ㆍ혁신성장실ㆍ세제실ㆍ국고실ㆍ경제정책국ㆍ민생경제국ㆍ경제구조개혁국ㆍ국제금융국ㆍ대외경제국ㆍ개발금융국 및 공공정책국을 둠.
다. 재정경제부에 두는 공무원의 정원(제27조 및 별표 1)
재정경제부에 777명(정무직 3명, 별정직 5명, 고위공무원단 33명, 고위공무원단에 속하는 임기제 1명, 3급 또는 4급 이하 732명, 전문경력관 3명)의 정원을 둠.
라. 재정경제부에 두는 평가대상 조직(제29조 및 별표 2)
재정경제부에 전략기획관, 경제공급망기획관 및 2개 담당관, 혁신성장실 및 혁신성장실 5개 과, 세제실 1개 정책관등 및 세제실 1개 과, 국고실, 국고실 1개 정책관등 및 국고실 2개 과, 경제정책국 2개 과, 민생경제국 및 민생경제국 1개 과, 경제구조개혁국 2개 과, 대외경제국 1개 정책관등 및 대외경제국 1개 과, 개발금융국 1개 과를 평가대상 조직으로 둠.
마. 재정경제부에 두는 한시조직(제30조ㆍ제31조 및 별표 3)
재정경제부에 2028년 2월 29일까지 존속하는 신국제조세규범과 및 2028년 4월 30일까지 존속하는 국유재산협력과를 한시조직으로 두고, 이에 필요한 한시정원 7명(3급 또는 4급 이하 7명)을 둠.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 11. 1.] [대통령령 제35836호, 2025. 10. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2025년 10월 31일까지’에서 ‘2025년 12월 31일까지’로 연장하되, 최근 유류 가격이 낮아지는 추세임을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 492원으로, 경유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 337.5원으로 인하폭을 각각 축소하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 10. 1.] [대통령령 제35811호, 2025. 10. 1., 타법개정]
【제정·개정이유】
- ⊙대통령령 제35811호(2025.10.1)
정부조직 개편 반영을 위한 306개 법령의 일부개정에 관한 대통령령
[일괄개정]
◇ 개정이유 및 주요내용
기후위기 및 인공지능 대전환 등 행정 환경의 변화에 능동적으로 대응할 수 있도록 정부 조직체계를 재설계하고, 과학기술ㆍ인공지능 분야와 국가 데이터 및 지식재산 행정의 역량을 강화하기 위하여 국무총리 소속 부처 체계를 재조정하는 등의 내용으로 「정부조직법」이 개정(법률 제21065호, 2025. 10. 1. 공포ㆍ시행)됨에 따라, 행정기관의 변경된 명칭에 맞추어 관련 규정을 정비하고 재배치된 정부 기능에 따라 소관 사무를 조정하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 9. 1.] [대통령령 제35722호, 2025. 8. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2025년 8월 31일까지’에서 ‘2025년 10월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 7. 1.] [대통령령 제35613호, 2025. 6. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2025년 6월 30일까지’에서 ‘2025년 8월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 5. 1.] [대통령령 제35488호, 2025. 4. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2025년 4월 30일까지’에서 ‘2025년 6월 30일까지’로 연장하되, 최근 유류 가격이 낮아지는 추세임을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 476원으로, 경유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 319원으로 인하폭을 각각 축소하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 2. 28.] [대통령령 제35356호, 2025. 2. 28., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
외국항행선박 또는 원양어업선박에 사용하는 면세석유류의 부정유통을 방지하기 위해 해당 물품의 반입 사실을 관할 세무서장 또는 세관장에게 신고하는 경우 제출해야 하는 유류공급명세서에 면세용도 급유 증명자료 등을 포함하도록 하는 한편,
재수출을 목적으로 보세구역으로부터 반출되는 등 교통ㆍ에너지ㆍ환경세의 조건부 면세를 받은 물품으로서 「관세법」에 따라 관세를 감면받은 물품이 국내에 판매되는 등 용도가 변경된 경우에는 면제받은 교통ㆍ에너지ㆍ환경세를 세무서장뿐 아니라 세관장에게도 신고ㆍ납부할 수 있도록 하여 납세자의 편의를 도모하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2025. 1. 1.] [대통령령 제35130호, 2024. 12. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2024년 12월 31일까지’에서 ‘2025년 2월 28일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 11. 1.] [대통령령 제34977호, 2024. 10. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2024년 10월 31일까지’에서 ‘2024년 12월 31일까지’로 연장하되, 최근 유류 가격이 낮아지는 추세임을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 450원으로, 경유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 289원으로 각각 인하폭을 축소하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 9. 1.] [대통령령 제34866호, 2024. 8. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2024년 8월 31일까지’에서 ‘2024년 10월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 7. 1.] [대통령령 제34615호, 2024. 6. 28., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2024년 6월 30일까지’에서 ‘2024년 8월 31일까지’로 연장하되, 최근 유류 가격이 낮아지는 추세임을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 423원으로, 경유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 263원으로 각각 인하폭을 축소하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 5. 1.] [대통령령 제34454호, 2024. 4. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적 탄력세율 인하 조치 기한을 ‘2024년 4월 30일까지’에서 ‘2024년 6월 30일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 3. 1.] [대통령령 제34282호, 2024. 2. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2024년 2월 29일까지’에서 ‘2024년 4월 30일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2024. 1. 1.] [대통령령 제34063호, 2023. 12. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2023년 12월 31일까지’에서 ‘2024년 2월 29일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2023. 11. 1.] [대통령령 제33833호, 2023. 10. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2023년 10월 31일까지’에서 ‘2023년 12월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2023. 9. 1.] [대통령령 제33694호, 2023. 8. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2023년 8월 31일까지’에서 ‘2023년 10월 31일까지’로 2개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2023. 5. 1.] [대통령령 제33439호, 2023. 4. 28., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가 지속으로 인한 국민의 유류비 부담을 완화하기 위해 휘발유ㆍ경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 한시적인 탄력세율 인하 조치 기한을 ‘2023년 4월 30일까지’에서 ‘2023년 8월 31일까지’로 4개월 연장하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2023. 1. 1.] [대통령령 제33182호, 2022. 12. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
고유가로 인한 서민ㆍ영세 자영업자 등의 유류비 부담을 완화하기 위해 휘발유 및 이와 유사한 대체유류와 경유 및 이와 유사한 대체유류에 대한 한시적인 탄력세율 인하 조치 기한을 2022년 12월 31일까지에서 2023년 4월 30일까지로 연장하되, 최근 휘발유 가격이 낮아지는 추세임을 고려해 휘발유 및 이와 유사한 대체유류에 대한 탄력세율은 리터당 396.7원으로 인하폭을 축소하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2022. 7. 1.] [대통령령 제32736호, 2022. 6. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
종전에 2022년 7월 31일까지 한시적으로 휘발유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 529원에서 370원으로, 경유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 375원에서 263원으로 각각 낮추었으나, 고유가 상황이 지속됨에 따라 2022년 7월 1일부터 2022년 12월 31일까지 휘발유와 이와 유사한 대체유류에 대한 탄력세율은 리터당 ‘332.5원’으로, 경유와 이와 유사한 대체유류에 대한 탄력세율은 리터당 ‘238원’으로 각각 인하폭을 확대하여 서민ㆍ영세자영업자 등의 유류비 부담을 완화하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2022. 5. 1.] [대통령령 제32603호, 2022. 4. 27., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
종전에 2022년 4월 30일까지 한시적으로 휘발유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 529원에서 423원으로, 경유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 375원에서 300원으로 각각 낮추었으나, 고유가 상황이 지속됨에 따라 2022년 5월 1일부터 2022년 7월 31일까지 휘발유와 이와 유사한 대체유류에 대한 탄력세율은 리터당 370원으로, 경유와 이와 유사한 대체유류에 대한 탄력세율은 리터당 263원으로 각각 인하폭을 확대하여 서민ㆍ영세자영업자 등의 유류비 부담을 완화하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2022. 2. 15.] [대통령령 제32429호, 2022. 2. 15., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
면세유의 부정유통 금지 규정을 위반하거나 정부의 납세보전 명령을 위반한 자에 대한 과태료 부과기준을 대통령령으로 정하도록 하는 내용으로 「교통ㆍ에너지ㆍ환경세법」이 개정된 것에 맞추어 외국항행선박 등에 사용할 목적으로 교통ㆍ에너지ㆍ환경세를 면제받는 석유류를 그 목적 외의 용도로 반출하여 판매하거나 취득한 자에 대한 과태료는 그 판매가액 또는 취득가액이 1억원 이하인 경우와 1억원을 초과하는 경우로 구분하여 위반행위 횟수별로 정하고, 정부의 납세보전 명령을 위반한 과세물품의 제조자 또는 판매자 등에 대한 과태료는 직전 사업연도의 수입금액이 50억원 미만인 경우 300만원, 50억원 이상 100억원 미만인 경우 500만원, 100억원 이상인 경우 1,000만원으로 정하는 등 법률에서 위임된 사항과 그 시행에 필요한 사항을 정하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2021. 11. 12.] [대통령령 제32115호, 2021. 11. 12., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
최근 유가상승으로 인한 서민ㆍ영세자영업자 등의 유류비 부담을 완화하기 위하여 2022년 4월 30일까지 한시적으로 휘발유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 529원에서 423원으로, 경유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 375원에서 300원으로 낮추려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2021. 2. 17.] [대통령령 제31456호, 2021. 2. 17., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
외국항행선박 및 원양어업선박에 사용하는 조건으로 교통ㆍ에너지ㆍ환경세가 면제되었으나 그 외국항행 및 원양어업이 종료되어 국내로 반입된 남은 석유류에 대하여 이미 국세가 부과된 경우에는 교통ㆍ에너지ㆍ환경세의 신고ㆍ납부 대상에서 제외함으로써 이중과세를 방지하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2021. 1. 5.] [대통령령 제31380호, 2021. 1. 5., 타법개정]
【제정·개정이유】
- ⊙대통령령 제31380호(2021.1.5)
어려운 법령용어 정비를 위한 473개 법령의 일부개정에 관한 대통령령
[일괄개정]
◇ 제정이유
전문용어, 잘 쓰지 않는 한자어 등 현행 법령 속 어려운 용어와 일본식 용어를 쉽고 자연스러운 우리말로 대체하거나 쉬운 용어를 병기(倂記)하는 등의 방법으로 「가맹사업거래의 공정화에 관한 법률 시행령」 등 473개 대통령령을 국민이 알기 쉽게 개정하여 실질적 법치주의를 확립하고, 국민의 법 활용 편의성을 높이려는 것임.
◇ 주요내용
가. 어려운 용어 또는 일본식 용어를 쉽고 자연스러운 우리말로 대체
국민이 법령을 쉽게 이해할 수 있도록 어려운 용어와 일본식 용어를 쉽고 자연스러운 우리말로 대체함.
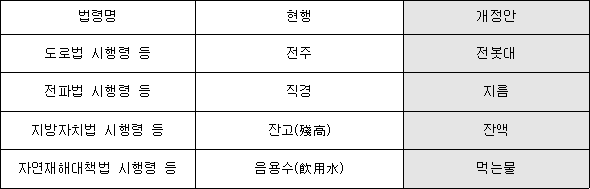
나. 쉬운 용어를 병기하거나 용어에 대한 설명을 추가
적절한 대체용어가 없거나 용어 변경으로 혼란이 예상되는 경우에는 쉬운 용어나 용어에 대한 설명을 병기함.
1) 쉬운 용어를 병기한 경우
기존 용어와 쉬운 용어를 함께 사용하여 국민이 법령을 이해하기 쉽게 함.
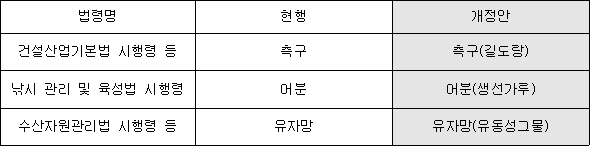
2) 용어에 대한 설명을 병기한 경우
기존 용어를 대체할 용어가 없는 경우에는 기존 용어에 대한 설명을 덧붙여 국민이 법령을 이해하기 쉽게 함.
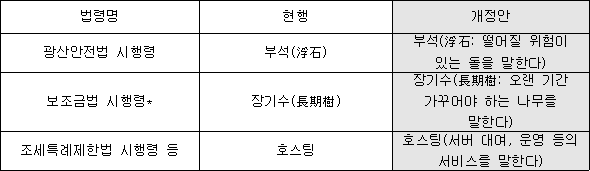
* 「보조금 관리에 관한 법률 시행령」의 약칭
다. 어려운 용어를 문장으로 풀어 설명
어려운 한자어로 이해가 어려웠던 용어를 문맥에 맞도록 풀어 법령의 내용을 보다 이해하기 쉽도록 함.
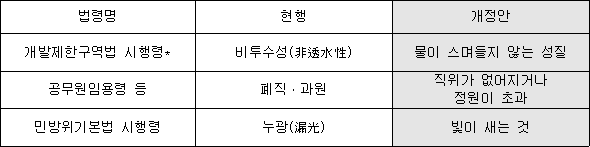
* 「개발제한구역의 지정 및 관리에 관한 특별조치법 시행령」의 약칭
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2020. 2. 11.] [대통령령 제30403호, 2020. 2. 11., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
차량의 연료로 등유 등을 사용함으로써 발생하는 환경오염과 낮은 세율을 적용받기 위한 탈법행위를 방지하기 위하여 경유를 연료로 사용하는 차량에 등유, 부생연료유(副生燃料油) 및 용제(溶劑)를 연료로 판매한 자로부터 교통ㆍ에너지ㆍ환경세를 부과ㆍ징수할 수 있는 근거를 마련하는 내용으로 「교통ㆍ에너지ㆍ환경세법」이 개정됨에 따라 경유를 연료로 사용하는 자동차 등의 연료로 판매된 등유, 부생연료유 및 용제가 교통ㆍ에너지ㆍ환경세의 과세물품임을 명시하는 한편,
유증기 회수설비의 설치 의무화 등 최근 환경규제 강화 및 기술발전에 따라 휘발유의 자연감소에 따른 공제율을 과세물품의 1천분의 5에서 1천분의 2로 축소하여 휘발유의 실제 자연감소 수준에 맞추려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2019. 5. 7.] [대통령령 제29725호, 2019. 5. 7., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
2019년 5월 6일까지 한시적으로 휘발유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 529원에서 450원으로, 경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 375원에서 319원으로 낮춘 것을 1차로 2019년 5월 7일에 휘발유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 492원으로, 경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 349원으로 하고, 2차로 2019년 9월 1일에 휘발유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 529원으로, 경유 및 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율은 리터당 375원으로 단계적으로 조정함으로써, 유류세 환원에 따른 급격한 서민과 영세자영업자 등의 부담을 완화하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2019. 2. 12.] [대통령령 제29529호, 2019. 2. 12., 타법개정]
【제정·개정이유】
- ⊙대통령령 제29529호(2019.2.12)
법인세법 시행령 일부개정령
[일부개정]
◇ 개정이유
납세자의 입장에서 법령을 쉽게 이해할 수 있도록 법률 문장의 규정 내용을 명확히 하고, 하위법령에 규정된 주요 사항을 법률에 직접 규정하는 등의 내용으로 「법인세법」이 개정됨에 따라, 관련 규정을 정비하는 한편,
외국법인의 판정기준을 개선하고, 미술품 및 채권의 대손금 등에 대한 손금산입 기준을 합리적으로 조정하며, 유형자산 평가손실액의 손금 귀속시기를 개선하고, 역외탈세 방지를 위해 해외직접투자 자료제출 의무 위반 과태료를 상향하는 등 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
◇ 주요내용
가. 외국법인 판정기준 개선(현행 제1조제2항제3호 삭제)
종전에 외국법인으로 보던 단체 중 구성원과 독립하여 자산을 소유하거나 소송의 당사자가 되는 등 직접 권리ㆍ의무의 주체가 되는 단체는 법인성이 낮으므로 이 법에 따른 과세대상에서 제외하여 「소득세법」에 따라 그 단체의 구성원별로 납세의무를 부담하도록 개선함.
나. 비영리법인의 비수익사업 범위 확대(제3조제1항제3호라목)
「제주특별자치도 설치 및 국제자유도시 조성을 위한 특별법」에 따라 설립된 비영리법인이 운영하는 국제학교의 교육서비스업을 비영리법인의 수익사업 범위에서 제외하여 국제학교 간 형평성을 높임.
다. 자본전입 시 과세되는 합병차익 등의 산정방법 합리화(제12조제1항 및 제2항)
적격합병 등에 따라 의제배당 대상 금액이 변하는 것을 방지하기 위해 의제배당 대상 금액 산정 시 종전에는 합병감자차익을 먼저 계산한 후 피합병법인의 이익잉여금을 계산하던 것을 앞으로는 합병감자차익을 계산하지 않고 피합병법인의 이익잉여금을 바로 계산하여 합병감자차손이 발생하는 경우 등에도 의제배당 대상 금액이 변하지 않도록 그 산정방법을 합리화함.
라. 손금 범위 합리화(제19조제17호 및 제20호)
1) 법인이 장식 등의 목적으로 여러 사람이 볼 수 있는 공간에 항상 전시하는 미술품에 대한 손금산입 한도를 5백만원 이하에서 1천만원 이하로 확대함.
2) 중견기업이 「중소기업 인력지원 특별법」에 따라 부담하는 핵심인력 성과보상기금에 대한 기여금의 손금산입을 허용함.
마. 대손금 손금산입 허용 범위 조정(제19조의2제1항제10호 신설)
재판상 화해 등 확정판결과 같은 효력을 가지는 것에 따라 회수불능으로 확정된 채권의 손금산입을 허용함.
바. 적격물적분할 및 적격현물출자 자산에 대한 감가상각 방식 합리화(제29조의2)
적격물적분할 및 적격현물출자 전후에 법인세 부담이 변동되지 않도록 승계한 자산에 대해 분할신설법인 및 피출자법인이 분할법인 및 출자법인의 장부가액을 기준으로 감가상각을 하도록 함.
사. 유형자산 평가손실액의 손금 귀속시기 개선(제78조제3항)
종전에는 유형자산의 파손이나 멸실 사유가 발생한 사업연도에만 해당 자산의 평가손실액을 손금산입했으나, 앞으로는 유형자산의 파손이나 멸실이 확정된 사업연도에도 해당 자산의 평가손실액을 손금산입할 수 있도록 개선함.
아. 적격합병의 사후관리요건 위반여부 판단 시 주식 처분순서 의제 규정 개선(제80조의2제1항제1호가목)
적격합병의 사후관리 요건 중 합병으로 교부받은 주식 등의 보유요건에 대한 위반여부를 판단할 때 합병법인이 선택한 주식 등을 처분한 것으로 보도록 개선하여 합병법인의 주식 보유 부담을 완화함.
자. 부당행위계산 부인 적용 시 감정평가사의 시가 평가 상한 폐지(제89조제2항제1호)
종전에는 부당행위계산 부인을 적용할 때 시가가 불분명한 경우 감정평가사의 시가 평가는 감정한 가액이 5억원 이하인 경우에만 허용되었으나, 앞으로는 그 상한을 폐지하여 감정한 가액이 5억원을 초과하는 경우에도 감정평가사가 시가 평가를 할 수 있도록 함.
차. 외국납부세액 공제 제도 명확화(제94조제1항ㆍ제2항ㆍ제6항 및 제15항)
외국납부세액 공제제도의 운영상 미비점을 보완하기 위해 외국납부세액을 공제할 때 조세조약에 따른 비과세ㆍ면제ㆍ제한세율에 관한 규정에 따라 계산한 세액을 초과하는 세액은 제외하도록 하고, 국외원천소득 계산 시 빼는 직접비용 및 간접비용의 개념을 규정하며, 외국납부세액 중 이월공제 대상에서 제외되는 세액의 계산방법을 규정하는 등 관련 규정을 명확하게 함.
카. 현금영수증 미발급 가산세 부과 제외 대상 규정(제120조제8항 신설)
「국민건강보험법」에 따른 보험급여, 「의료급여법」에 따른 의료급여 등은 현금영수증을 발급하지 않아도 가산세가 부과되지 않도록 함.
타. 해외직접투자 등에 대한 자료제출 의무 위반 과태료 금액 상향(별표 2)
역외탈세 방지를 위해 「외국환거래법」에 따른 해외직접투자 등을 한 내국법인이 해외현지법인 명세서 등 관련 자료를 제출하지 않거나 거짓된 자료를 제출하는 경우에 대한 과태료 금액을 건별 5백만원에서 건별 1천만원으로 상향 조정함.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2018. 11. 6.] [대통령령 제29273호, 2018. 11. 6., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
최근 유가상승으로 인한 서민ㆍ영세자영업자 등의 유류비 부담을 완화하고 구매력을 높이기 위하여 2019년 5월 6일까지 한시적으로 휘발유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 529원에서 450원으로, 경유와 이와 유사한 대체유류에 대한 교통ㆍ에너지ㆍ환경세의 탄력세율을 리터당 375원에서 319원으로 낮추려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2016. 2. 5.] [대통령령 제26951호, 2016. 2. 5., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
효과적인 세수보전을 위하여 세금계산서의 발행 등 단속상 필요한 사항에 관한 명령의 대상을 확대하는 등의 내용으로 「교통ㆍ에너지ㆍ환경세법」이 개정됨에 따라, 단속상 필요한 명령의 대상에 과세물품의 제조자 외에 가짜석유제품을 판매하거나 판매하기 위하여 보관하는 자를 추가하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2014. 2. 21.] [대통령령 제25198호, 2014. 2. 21., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
둘 이상의 제조장이 있는 사업자의 납세편의를 도모하기 위하여 사업자 단위로 교통ㆍ에너지ㆍ환경세를 신고ㆍ납부하던 사업자가 제조장 단위 신고ㆍ납부로 전환하려는 경우, 그에 필요한 절차인 제조장 단위 과세 전환신고서 제출 및 그 시점 등을 규정함으로써 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
<법제처 제공>
교통ㆍ에너지ㆍ환경세법 시행령
[시행 2013. 7. 1.] [대통령령 제24638호, 2013. 6. 28., 타법개정]
【제정·개정이유】
- ⊙대통령령 제24638호(2013.6.28)
부가가치세법 시행령 전부개정령
[전부개정]
◇ 개정이유
납세자의 입장에서 법령을 쉽게 이해할 수 있도록 법령 체계를 개편하고 하위법령에 규정된 주요 사항을 법률에서 규정함으로써 납세자의 이해 편의를 도모하는 동시에 조세법률주의의 취지에 보다 맞도록 하는 등의 내용으로 「부가가치세법」이 전부개정(법률 제11873호, 2013. 6. 7. 공포, 7. 1. 시행)됨에 따라, 「부가가치세법」의 체계와 내용에 맞추어 이 영의 체계와 규정을 정비하고, 어려운 문장과 용어를 쉬운 문장과 용어로 바꾸며, 복잡한 조문을 표와 계산식 등을 이용하여 간결하게 하는 등 납세자가 법령을 이해하기 쉽고 알기 쉽게 정비하는 한편,
전자세금계산서를 발급하여야 하는 개인사업자의 기준을 강화하여 탈세행위를 조기에 차단하고, 세관장이 수입되는 재화에 대하여 수입자에게 발급하는 수입세금계산서의 수정 발급 사유를 조정하여 성실신고자와의 과세 형평을 높이는 등 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
◇ 주요내용
가. 알기 쉬운 법령을 위한 새로 쓰기
1) 현재에는 법령 체계가 장(章)과 조(條)의 2단계로 구성되어 있어 이해하기가 어려움에 따라, 전부개정된 「부가가치세법」에 맞추어 장(章), 절(節), 조(條)의 3단계로 법령 체계를 정비함으로써, 납세자가 「부가가치세법」과 그 하위법령을 보다 체계적으로 이해할 수 있도록 함.
2) 현재 「부가가치세법 시행규칙」에 상위법령과 조화가 되지 아니하거나 과도하게 위임되어 있는 일부 규정을 상위법령으로 조정하는 것이 필요함에 따라, 과세기간 결정의 기준이 되는 사업개시일과 폐업일 관련 규정, 사업장으로 보지 아니하는 하치장의 설치신고 관련 규정, 민속문화자원의 소개 장소 등 면세 대상이 되는 입장 장소 관련 규정 등 「부가가치세법 시행규칙」에 규정된 사항을 이 영으로 상향 조정함으로써, 납세자의 이해 편의를 도모하고 조세법률주의의 취지에 보다 맞도록 함(안 제6조, 제7조, 제9조 및 제44조 등).
3) 현재 법령에 지나치게 긴 내용이 열거되어 납세자가 필요한 내용을 쉽게 찾기 어려운 문제가 있음에 따라, 길게 열거된 각 호 중 표를 이용하여 정리할 수 있는 규정은 표를 이용하여 규정함으로써, 납세자의 이해 편의를 도모함(안 제8조, 제11조, 제84조, 제90조, 제91조, 제101조 및 제111조).
4) 종전에 매입세액의 계산 기준 대부분을 하위법령에 위임한 것과 달리 전부개정된 「부가가치세법」에서는 공통매입세액의 안분 계산, 공통매입세액의 재계산, 의제매입세액 등을 구분하여 명시적으로 규정함에 따라, 그 구분에 맞추어 해당 내용을 규정하고, 종전에는 제1장(총칙)에서 정하던 주사업장 총괄 납부 관련 규정이 납부 관련 규정의 통일적인 이해를 위하여 전부개정된 「부가가치세법」에서 제5장(신고와 납부 등)으로 이동함에 따라, 그 체계에 맞추어 조정하는 등 「부가가치세법」의 법령 체계와 내용에 따라 정비함(안 제81조부터 제84조까지 및 제92조부터 제94조까지 등).
나. 전자세금계산서 의무발급 기준의 강화(안 제68조제1항 및 제2항)
1) 전자세금계산서는 발급한 다음 날 국세청에 전송되고 있는 등 거짓으로 작성된 세금계산서의 발급에 따른 탈세행위를 조기에 차단할 수 있음을 고려할 때, 전자세금계산서의 발급 대상을 확대할 필요가 있음.
2) 전자세금계산서를 발급하여야 하는 개인사업자의 기준을 종전 직전 연도 사업장별 재화 및 용역의 공급가액 합계액이 10억원 이상인 개인사업자에서 3억원 이상인 개인사업자로 확대하는 한편, 그 적용은 이 영 시행일이 속하는 연도에 공급된 사업장별 재화 및 용역의 공급가액의 합계액을 기준으로 판단하여 2014년 7월 1일 이후 재화 또는 용역을 공급하는 분부터 하도록 함.
3) 전자세금계산서의 발급 대상을 확대함으로써, 부가가치세 과세거래의 양성화를 위한 제도적 기반을 강화할 수 있을 것으로 기대됨.
다. 수입세금계산서를 수정 발급하는 사유의 조정(안 제72조제2항부터 제4항까지)
1) 종전에는 수입자가 스스로 수정신고를 하거나 경정청구를 하였는지와 관계없이 관할 세관장이 부가가치세를 징수하거나 환급하는 경우에는 모두 수정한 수입세급계산서를 발급함으로써, 스스로 수정신고를 하거나 경정청구를 한 성실신고자와 과세 형평에 문제가 있었음.
2) 앞으로는 수입자가 보정신청, 수정신고 또는 경정청구를 하여 세관장이 세액을 납부받거나 징수 또는 환급한 경우 등에만 수정한 수입세급계산서를 발급하는 것을 원칙으로 하되, 수입자가 과세표준 또는 세액을 경정할 것을 미리 알고 「관세법」에 따라 수정신고 또는 경정청구를 하거나 세관장이 과세표준 또는 세액을 결정하거나 경정하는 경우에는 자신의 귀책사유가 없음을 증명하는 경우 등에 한정하여 수정한 수입세급계산서를 발급하도록 함.
3) 수입세급계산서의 수정 발급 대상을 조정함으로써, 수입자의 성실 신고ㆍ납부를 유도할 것으로 기대됨.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2013. 3. 23.] [대통령령 제24441호, 2013. 3. 23., 타법개정]
【제정·개정이유】
- ⊙대통령령 제24441호(2013.3.23)
기획재정부와 그 소속기관 직제 일부개정령
[일부개정]
◇ 개정이유 및 주요내용
국민경제를 부흥하고, 국민의 안전을 최우선으로 하는 창조적이고 유능한 정부를 구축하기 위하여 정부기능을 효율적으로 재배치하는 내용으로 「정부조직법」이 개정(법률 제11690호, 2013. 3. 23. 공포ㆍ시행)됨에 따라 무역협정국내대책본부를 산업통상자원부로 이관하는 한편, 행정 효율화를 위하여 정책조정기획관을 폐지하고 일부 과를 통ㆍ폐합하는 등 정원 9명(고위공무원단 1명, 3급 또는 4급 이하 및 기능직 8명)을 감축하고, 여성 정책 전담인력 등 실무인력 5명(5급 5명)을 보강하려는 것임.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2013. 4. 1.] [대통령령 제24362호, 2013. 2. 15., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
유사석유제품에 대한 국민의 이해를 명확히 하기 위하여 ‘유사석유제품’을 ‘가짜석유제품’으로 용어를 변경하는 내용으로 「석유 및 석유대체연료 사업법」이 개정됨에 따라 관련 조항을 정비하고, 외국항행선박ㆍ원양어업선박에 공급하는 면세유의 부정수급 방지를 위하여 교통ㆍ에너지ㆍ환경세의 부과대상이 되는 석유류의 반입사실 등을 증명 할 때 유류공급명세서를 제출하도록 하는 등 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2012. 2. 2.] [대통령령 제23599호, 2012. 2. 2., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유
저유소(貯油所)에서 서로 다른 유류가 혼합되는 등의 사유가 발생하는 경우에 대한 납세의무자 등의 특례를 정하고, 과세표준과 세액의 추계결정 사유를 법률에 직접 규정하는 등의 내용으로 「교통ㆍ에너지ㆍ환경세법」이 개정(법률 제11123호, 2011. 12. 31. 공포, 2012. 1. 1. 시행)됨에 따라 법률에서 위임된 사항과 그 시행에 필요한 사항을 정하고, 세액의 추계결정 방법을 명확히 정하는 한편, 그 밖에 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
◇ 주요내용
가. 제조물품의 사실상 폐지 시 반출로 보지 아니하는 경우에 대한 승인신청 기한 조정(안 제5조제3항)
과세물품의 제조를 사실상 폐지한 경우에 제조장 안에 남아 있는 과세물품에 대하여 예외적으로 반출하는 것으로 보지 아니하는 승인신청 기한을 제조를 폐지한 날부터 10일 이내로 하던 것을, 제조를 폐지한 날이 속하는 달의 다음 달 말일까지로 조정함.
나. 유류의 혼합 등에 대한 특례사유의 구체화 및 신고 절차 등의 마련(안 제13조의2 신설)
저유소에서의 유류 혼합 등에 대한 특례사유를 과세물품이 저유소에서 서로 다른 유류와 혼합되거나 과세물품에 첨가제를 혼합하는 경우로 구체화하고, 제조자 등이 관할 세무서장에게 제출하여야 하는 서류 및 제출시기 등 납세신고절차를 마련함.
다. 추계(推計)결정 방법의 명확화(안 제14조제2항)
교통ㆍ에너지ㆍ환경세를 부과할 물품의 과세표준과 세액에 대한 추계결정 방법에 관하여 종전에는 「부가가치세법 시행령」 제69조를 준용하였으나, 다른 동업자와 비교하여 계산하는 방법 등 추계결정 방법을 이 영에서 명확히 규정함.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2011. 1. 1.] [대통령령 제22571호, 2010. 12. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇ 개정이유 및 주요내용
둘 이상의 제조장이 있는 사업자의 납세편의를 도모하기 위하여 사업자 단위 신고ㆍ납부제도를 도입하는 등의 내용으로 「교통ㆍ에너지ㆍ환경세법」이 개정(법률 제10403호, 2010. 12. 27. 공포, 2011. 1. 1. 시행)됨에 따라, 사업자 단위로 세금을 신고ㆍ납부하려는 사업자는 사업개시 5일 전까지 본점 또는 주사무소의 관할세무서장에게 신고하도록 하는 한편, 과세물품을 제조ㆍ가공하기 위하여 동일한 제조자의 다른 제조장으로 반출하는 경우에는 미납세반출을 할 수 있도록 하는 등 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하려는 것임.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2010. 5. 5.] [대통령령 제22151호, 2010. 5. 4., 타법개정]
【제정·개정이유】
- ⊙대통령령 제22151호(2010.5.4)
전자정부법 시행령 전부개정령
[전부개정]
◇전자정부법 시행령 개정이유
2008년 2월 정부조직의 개편에 따라 분산되었던 전자정부 관련 기능을 통합하여 대국민 전자정부서비스를 보다 효율적으로 제공하기 위하여 「전자정부법」이 전부개정(법률 제10012호, 2010. 2. 4. 공포, 5. 5. 시행)됨에 따라 개정법률에 맞추어 체계를 전면 재구성하는 한편, 유비쿼터스 기반의 전자정부서비스의 도입ㆍ활용, 전자정부 포털의 구축ㆍ관리, 행정정보의 공동이용 대상정보의 종류 등 법률에서 위임된 사항과 그 시행에 필요한 사항을 정하려는 것임.
◇주요내용
가. 민원의 신청ㆍ처리에 전자화문서 활용(영 제5조 및 제6조)
전자문서로 민원을 신청하거나 그 처리결과를 통지할 때 첨부하는 설계도면, 인허가증, 계약서 등의 각종 종이서류를 전자화문서로 변환하여 신청하게 하거나 통지할 수 있도록 하여 모든 민원을 온라인으로 처리할 수 있도록 함.
나. 전자민원창구의 운영(영 제9조 및 제10조)
각 행정기관등의 장은 소관 민원을 전자적으로 처리할 수 있도록 전자민원창구를 설치ㆍ운영하되, 행정안전부장관이 설치ㆍ운영하는 통합전자민원창구와 효율적으로 연계되도록 하고, 전자민원창구의 효율적 운영을 위하여 소속 공무원을 전자민원담당관 등으로 임명하도록 함.
다. 전자정부서비스의 통폐합 등 효율적 관리(영 제18조 및 제19조)
행정안전부장관은 각 행정기관등의 전자정부서비스의 제공 및 이용실태를 조사ㆍ분석하여 서비스의 중복ㆍ유사성, 접근 편의성, 이용률 등을 고려하여 통합 또는 폐기 등의 개선 방안을 권고할 수 있도록 함.
라. 행정정보 공동이용 대상기관의 확대(영 제39조)
행정정보를 공동이용할 수 있는 기관으로 금융감독원의 검사대상기관과 「민원사무처리에 관한 법률」 제3조제2항에 따른 법인ㆍ단체 또는 기관 중에서 행정안전부장관이 지정하는 기관으로 확대하되, 행정안전부장관이 사전 및 사후에 개인정보 보호조치 등을 확인하도록 하여 개인정보의 유출 및 오용ㆍ남용을 예방하도록 함.
마. 행정정보 공동이용의 방법 및 절차(영 제44조, 제45조 및 제47조)
행정정보를 공동이용하려는 기관은 이용 목적과 공동이용을 통하여 처리하려는 업무 등을 특정하여 행정안전부장관에게 신청서를 제출하고, 행정안전부장관은 해당 행정정보의 내용 및 열람자의 범위 제한 등을 조건으로 공동이용을 승인할 수 있도록 하고, 승인받지 않은 목적으로 행정정보를 이용한 경우 등을 공동이용 승인의 철회 사유로 추가함으로써 행정정보의 안전성ㆍ신뢰성을 확보할 수 있도록 함.
바. 정보주체의 사전동의 및 열람신청(영 제49조)
정보주체에게 이익이 되는 것이 명백한 경우 등 행정기관등이 정보주체의 사전동의를 받지 않고 행정정보를 공동이용할 수 있는 경우를 규정하고, 행정안전부장관은 정보주체의 사전동의 없이 공동이용할 수 있는 소관 업무와 행정정보의 목록을 인터넷 홈페이지에 게시하는 방법으로 공개하도록 함.
사. 정보기술아키텍처 및 정보시스템 감리(영 제53조부터 제56조까지, 제71조부터 제77조까지 및 부칙 제2조)
법률의 개정으로 「정보시스템의 효율적 도입 및 운영 등에 관한 법률」이 폐지됨에 따라 같은 법 시행령을 폐지하고, 같은 법 시행령에 규정되어 있는 행정기관등의 정보기술아키텍처(정보화설계도)의 도입ㆍ운영 및 정보시스템에 대한 감리제도의 운영 등에 관한 주요 내용을 통합적으로 규정함.
아. 각종 정보자원의 효율적 관리(영 제60조, 제61조 및 제66조)
법률에서 여러 행정기관등이 사용할 수 있는 시스템 및 소프트웨어 등의 정보자원을 공유서비스로 지정ㆍ변경하거나 취소할 수 있도록 함에 따라 공유서비스 지정ㆍ변경 신청서에 포함되어야 할 사항과 지정취소기준 등을 정하고, 정보자원을 통합 관리하기 위한 기준에 포함되어야 할 사항으로 정보시스템의 규모, 용량 및 활용도 등을 정함.
자. 전자정부사업의 중복 방지 및 성과 제고(영 제82조 및 제84조)
중복투자를 방지하기 위하여 중앙행정기관과 지방자치단체가 다른 행정기관등과 상호 연계하여 추진하는 사업은 「국가재정법」에 따른 예비타당성 조사를 실시한 사업 등을 제외하고는 행정안전부장관과 사전협의를 하도록 하고, 사업 성과의 분석 및 진단을 실시하여야 하는 사업으로 전자정부지원사업 및 국가가 지원하는 지역정보화사업 등을 정함으로써 사업추진에 따른 성과를 제고하도록 함.
<법제처 제공>
교통·에너지·환경세법 시행령
[시행 2009. 5. 21.] [대통령령 제21494호, 2009. 5. 21., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
교통ㆍ에너지ㆍ환경세의 부가세인 주행세를 재원으로 하여 버스ㆍ택시ㆍ화물차에 대하여 2001년 이후 경유ㆍ엘피지(LPG)부탄 세액의 인상분만큼 유류세연동 유가보조금을 지급하고, 2008년 고유가극복대책에 따라 버스ㆍ화물차ㆍ농어민 등에 대해 기준가격 이상의 유가 상승분에 대하여 유가연동 유가보조금을 지급해 오고 있는바,
최근 유가가 하락하고 유류소비가 감소할 것으로 전망됨에 따라 유류세연동 유가보조금 및 유가연동 유가보조금의 지급소요가 줄어들 것으로 예상되어 유가보조금의 재원인 「지방세법」의 주행세율을 인하하는 대신, 전체 유류세 부담이 현행 수준이 유지되도록 휘발유에 대한 교통ㆍ에너지ㆍ환경세 탄력세율을 현행 리터당 514원에서 529원으로, 경유에 대한 교통ㆍ에너지ㆍ환경세 탄력세율을 현행 리터당 364원에서 375원으로 상향조정하려는 것임.
교통·에너지·환경세법 시행령
[시행 2009. 5. 1.] [대통령령 제21462호, 2009. 4. 30., 타법개정]
【제정·개정이유】
- ⊙대통령령 제21462호(2009.4.30)
석유 및 석유대체연료 사업법 시행령 일부개정령
[일부개정]
◇개정이유
석유제품 판매가격의 보고 및 공개에 대한 법적 근거를 마련하고, 석유제품 등의 유통과 품질관리사업을 효율적이고 체계적으로 추진하기 위하여 한국석유관리원을 설립하는 등의 내용으로 「석유 및 석유대체연료 사업법」이 개정(법률 제9370호, 2009. 1. 30. 공포, 5. 1. 시행)됨에 따라, 석유제품 판매가격의 구체적인 보고 및 공개 내용ㆍ방법을 정하는 등 법률에서 위임된 사항을 정하고, 그 밖에 현행 제도의 운영상 나타난 일부 미비점을 개선ㆍ보완하는 한편, 어려운 용어와 표현 등을 이해하기 쉽게 고치며, 복잡한 문장 등은 체계를 정리하여 쉽고 간결하게 하는 등 국민이 법 문장을 이해하기 쉽게 정비하려는 것임.
◇주요내용
가. 석유판매업 중 일반대리점, 주유소 및 일반판매소의 같은 업종 간 거래 허용(영 제2조제1호ㆍ제3호 및 제4호)
1) 석유제품 유통시장의 건전한 경쟁 여건을 조성하고 가격결정 구조의 투명성 제고를 위하여 같은 업종 간 석유제품의 거래를 허용하여도 문제가 없는 일부 석유판매업에 대하여 같은 업종 간 거래를 허용할 필요가 있음.
2) 석유판매업 중 일반대리점, 주유소 및 일반판매소는 같은 업종 간에도 석유제품을 공급하거나 공급받을 수 있도록 함.
3) 이와 같이 일부 석유판매업에 대하여 같은 업종 간의 거래를 허용하여 석유제품 유통시장에서 경쟁이 촉진될 것으로 기대됨.
나. 석유대체연료의 종류 추가(영 제5조)
1) 현재 개발 중이거나 실증평가 등을 거쳐 조만간 상용화가 가능한 것으로 판단되는 가스액화연료유, 디메틸에테르연료유 등의 보급을 활성화하기 위하여 석유대체연료의 종류에 이를 포함시킬 필요가 있음.
2) 천연가스, 석탄, 바이오매스 등을 원료로 하는 합성가스를 사용하여 물리ㆍ화학적 반응공정을 거쳐 생산하거나 발효 등을 시켜 만든 연료인 가스액화연료유, 디메틸에테르연료유 및 바이오가스연료유를 석유대체연료의 종류에 추가함.
3) 이와 같이 석유대체연료의 종류를 확대함으로써 에너지원을 다양화하여 에너지 자립도를 제고하고, 석유대체연료에 대한 기술개발을 촉진하며, 석유대체연료의 원활한 보급이 이루어질 것으로 기대됨.
다. 석유가스를 수입하는 석유수출입업자의 등록 요건 완화(영 제12조제1항제2호가목 및 같은 조 제2항제2호가목)
1) 석유가스를 공급하는 단계에서의 경쟁구조를 강화시키기 위하여 석유가스의 수입단계에서 진입장벽의 역할을 하는 석유수출입업자의 등록 요건을 완화할 필요가 있음.
2) 석유수출입업자가 석유가스를 수입하려면 사업개시연도 내수판매계획량 또는 전년도 내수판매량의 45일에 해당하는 양을 저장할 수 있는 저장시설을 갖추도록 하였던 것을 35일에 해당하는 양을 저장할 수 있는 저장시설을 갖추도록 해당 등록 요건을 완화함.
3) 이와 같이 석유가스를 수입하는 석유수출입업자의 등록 요건을 완화함으로써 잠재적인 시장진입의 장벽을 낮추어 석유가스의 공정한 가격경쟁이 확대될 것으로 기대됨.
라. 석유제품 판매가격의 보고 및 공개의 절차와 방법(영 제42조의2, 별표 4 및 별표 5 신설)
1) 석유제품 판매가격의 보고 및 공개에 관한 구체적인 절차와 방법 등을 대통령령으로 정하도록 함에 따라 이를 정할 필요가 있음.
2) 석유정제업자(등록 대상자와 아스팔트를 제조하는 석유정제업자), 석유수출입업자, 석유판매업자(일반대리점, 주유소 등)는 자동차용 휘발유, 등유, 경유 등의 매출액 및 판매량을 판매가격 변경 후 24시간 이내, 주 단위 또는 월 단위로 한국석유공사에 보고하고, 한국석유공사는 보고받은 사항을 종합하여 석유정제업자, 석유수출입업자 및 일반대리점의 전체 평균 판매가격을 주 단위 또는 월 단위로 공개하며, 주유소와 지식경제부령으로 정하는 물량 이상을 판매하는 석유정제업자, 석유수출입업자는 해당 사업자별 평균 판매가격을 수시, 주 단위 또는 월 단위로 공개하도록 함.
3) 이와 같이 석유제품 판매가격을 공개함으로써 석유제품 거래의 투명성을 높여 경쟁을 촉진시키고 석유제품 판매가격의 적정화를 제고할 것으로 기대됨.
마. 주유소의 상표표시 관련 규제 완화 (현행 제43조제1항제7호 및 같은 조 제3항 삭제, 안 별표 2 제1호다목 및 제2호나목)
1) 주유소의 상표표시와 관련된 규제를 「표시ㆍ광고의 공정화에 관한 법률」로 일원화하고, 주유소에서 서로 다른 석유정제업자의 제품을 판매하려면 각 석유정제업자의 상표를 구분하여 표시하도록 한 공정거래위원회의 고시가 폐지됨에 따라 저장시설 및 주유기의 구분과 관련된 주유소의 등록 요건을 정비할 필요가 있음.
2) 상표제품과 비상표제품을 함께 판매하는 주유소인 석유판매업자 또는 석유대체연료 판매업자가 비상표제품을 판매하는 주유소임을 표시하지 아니하고 판매하는 행위를 석유 및 석유대체연료의 유통질서를 해치는 행위에서 제외시키고, 저장시설 및 주유기의 석유제품 또는 석유대체연료 공급자별 구분설치 요건을 주유소 또는 석유대체연료 주유소의 시설기준에서 삭제함.
3) 이와 같이 주유소의 상표표시와 관련된 규제를 「표시ㆍ광고의 공정화에 관한 법률」로 일원화하고, 주유소의 등록 요건을 정비함으로써 법 적용의 일관성을 유지하고, 주유소의 등록과 관련된 규제가 합리화될 것으로 기대됨.
바. 용제판매소, 용제대리점 및 부생연료유판매소의 등록 요건 정비(영 별표 2)
1) 용제판매소는 위험물을 취급함에도 위험물 취급시설에 대한 시설 기준이 없는 문제가 있고, 용제대리점 및 부생연료유판매소는 저장시설의 위치에 대한 명확한 근거가 없어 등록한 시ㆍ도의 관리 범위를 벗어난 지역에 저장시설을 등록하여 품질검사 등에 곤란을 겪는 문제가 있음.
2) 용제판매소의 등록 요건으로 자기가 독점적으로 사용하는 저장시설로서 자기 소유의 저장시설 또는 1년 이상의 임차기간을 정하여 임차한 저장시설을 갖추도록 하고, 용제대리점 및 부생연료유판매소의 저장시설은 일반대리점과 같이 등록한 시ㆍ도 또는 인접한 시ㆍ도에 설치하도록 함.
3) 이와 같이 용제판매소, 용제대리점 및 부생연료유판매소의 등록 요건을 정비하여 용제 및 부생연료유의 시설 및 유통 등에 대한 관리ㆍ감독이 원활하게 이루어질 것으로 기대됨.
교통·에너지·환경세법 시행령
[시행 2008. 12. 31.] [대통령령 제21215호, 2008. 12. 31., 타법개정]
【제정·개정이유】
- ⊙대통령령 제21215호(2008.12.31)
행정정보의 공동이용 및 문서감축을 위한 개별소비세법 시행령 등 일부개정령
[일부개정]
◇개정이유 및 주요내용
행정기관이 보유하고 있는 주민등록표 등 행정정보를 행정기관 간 공동이용하도록 함으로써 국민들의 서류제출 부담을 줄이고, 행정업무를 효율적으로 처리하도록 하기 위하여 1차로 84건의 대통령령(대통령령 제19507호, 2006. 6. 12. 공포·시행) 및 2차로 29건의 대통령령(대통령령 제20120호, 2007. 6. 28. 공포, 7. 4 시행)을 개정한데 이어,
추가로 건설업등록증 등 22종의 행정정보를 행정기관과 공공기관이 공동이용하게 함으로써 해당 서류의 제출을 생략하도록 하는 한편, 정보주체의 동의를 얻어 행정정보공동이용체계를 통하여 해당 행정정보를 확인하도록 하는 내용으로 39개의 대통령령을 한꺼번에 개정하려는 것임.
교통·에너지·환경세법 시행령
[시행 2008. 10. 7.] [대통령령 제21065호, 2008. 10. 7., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유
2008년 6월 8일 정부가 발표한 「고유가 극복 종합대책」에서 영업용 화물차ㆍ버스ㆍ연안화물선ㆍ농어민 등에 대하여 유가와 연동한 유가보조금을 지급하기로 결정하고, 그 재원을 「지방세법」의 주행세로 하며, 그 재원 확보를 위하여 주행세율을 인상하기로 한바, 이 경우에도 현행 유류세 수준을 동일하게 유지하기 위하여 교통ㆍ에너지ㆍ환경세율의 100분의 30의 범위에서 가감하는 세율인 탄력세율을 주행세율의 인상을 고려하여 인하하려는 것임.
◇주요내용
2008년 12월 31일까지 휘발유에 대하여 현행 리터당 472원에서 462원으로, 2009년 1월 1일 이후에는 리터당 514원으로 조정하고, 2008년 12월 31일까지 경유에 대하여 현행 리터당 335원에서 328원으로, 2009년 1월 1일 이후에는 리터당 364원으로 조정함.
교통·에너지·환경세법 시행령
[시행 2008. 3. 10.] [대통령령 제20744호, 2008. 3. 10., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유
최근의 유가상승으로 인한 중산·서민층의 유류비 부담을 완화하기 위하여 휘발유 및 경유에 대한 교통·에너지·환경세, 교육세, 주행세를 합한 유류세가 2008년 12월 31일까지 10퍼센트 인하되고 2009년 이후에는 현행수준으로 유지되도록 교통·에너지·환경세율의 100분의 30의 범위에서 가감하는 세율인 탄력세율을 주행세율의 인하를 감안하여 조정하려는 것임.
◇주요내용
2008년 12월 31까지 휘발유에 대하여 현행 리터당 505원에서 472원으로, 2009년 1월 1일 이후에는 리터당 525원으로 조정하고, 2008년 12월 31까지 경유에 대하여 현행 리터당 358원에서 335원으로, 2009년 1월 1일 이후에는 리터당 372원으로 조정함.
교통·에너지·환경세법 시행령
[시행 2008. 2. 29.] [대통령령 제20720호, 2008. 2. 29., 타법개정]
【제정·개정이유】
- ⊙대통령령 제20720호(2008.2.29)
기획재정부와 그 소속기관 직제
[제정]
◇제정이유
재정경제부와 기획예산처를 통합하여 기획재정부를 신설하는 내용으로 「정부조직법」이 개정(법률 제8852호, 2008. 2. 29. 공포·시행)됨에 따라 그 직제를 제정하려는 것임.
◇주요내용
가. 기획재정부장관을 보좌하기 위하여 차관보, 국제업무관리관 및 재정업무관리관을 둠(영 제4조제1항).
나. 기획재정부에 혁신인사과, 운영지원과, 기획조정실, 예산실, 세제실, 경제정책국, 정책조정국, 국고국, 재정정책국, 공공정책국, 국제금융국 및 대외경제국을 두고, 그 분장 사무를 정함( 영제4조제2항 및 제11조부터 제22조까지).
다. 장관 밑에 대변인, 감사담당관 및 정책보좌관을 둠(영 제4조제3항).
라. 기획조정실에 비상계획관을, 예산실에 예산총괄심의관·사회예산심의관·경제예산심의관 및 행정예산심의관을, 세제실에 조세정책관·재산소비세정책관·조세기획관 및 관세정책관을, 경제정책국에 미래전략정책관을, 정책조정국에 성장기반정책관을, 국고국에 회계결산심의관을, 재정정책국에 성과관리심의관을, 공공정책국에 공공혁신기획관을, 국제금융국에 국제금융정책관을 보좌기관으로 둠(영 제13조부터 제22조까지).
마. 기획재정부 소속하에 복권위원회 사무처를 두며, 사무를 통할하기 위하여 사무처장 1명을 둠(영 제3장).
바. 기획재정부에 846명(정무직 3명, 고위공무원단 29명, 3·4급 이하 및 계약직 등 814명), 소속기관인 복권위원회 사무처에 26명(고위공무원단 1명, 3·4급 이하 및 계약직 등 25명) 및 한시조직인 자유무역협정국내대책본부에 37명(고위공무원단 3명, 3·4급 이하 및 계약직 등 34명)의 정원을 둠(영 별표 1부터 별표 3까지).
교통·에너지·환경세법 시행령
[시행 2008. 2. 22.] [대통령령 제20627호, 2008. 2. 22., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
바이오디젤에 대하여는 교통·에너지·환경세를 비과세하던 것을, 「조세특례제한법」이 개정(법률 제8827호, 2007. 12. 31. 공포, 2008. 1. 1. 시행)되어 교통·에너지·환경세를 면제하기로 함에 따라, 비과세 관련 규정을 정비하려는 것임.
교통·에너지·환경세법 시행령
[시행 2007. 7. 23.] [대통령령 제20181호, 2007. 7. 23., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
경유승용차의 급증에 따른 대기오염의 악화를 방지하기 위하여 휘발유 대비 경유의 소비자가격을 단계적으로 인상하여 최종적으로 경유의 가격이 휘발유 가격의 85퍼센트에 이르도록 경유에 부과되는 교통·에너지·환경세율을 2005년 7월 1일부터 2007년 7월 1일까지 단계적으로 인상하는 내용으로 「교통·에너지·환경세법」이 개정(법률 제7576호 2005. 7. 8. 공포·시행, 법률 제8138호 2006. 12. 30 공포·시행)됨에 따라,
이에 맞추어 교통·에너지·환경세율의 100분의 30의 범위에서 가감하는 세율인 탄력세율을 조정하되, 「지방세법」에 따른 주행세의 세율 인상률을 고려하고 최근 6개월간의 휘발유 및 경유의 평균가격을 기준으로 휘발유가격 대비 경유가격의 비율을 산정하여 휘발유에 대한 탄력세율은 리터당 526원에서 리터당 505원으로 21원 인하하고, 경유에 대한 탄력세율은 리터당 351원에서 리터당 358원으로 7원 인상하려는 것임.
교통·에너지·환경세법 시행령
[시행 2007. 7. 4.] [대통령령 제20120호, 2007. 6. 28., 타법개정]
【제정·개정이유】
- ⊙대통령령 제20120호(2007.6.28)
행정정보의 공동이용 및 문서감축을 위한 간접투자자산 운용업법 시행령 등 일부개정령
[일괄개정]
◇개정이유 및 주요내용
행정기관이 보유하고 있는 주민등록표 등 25종의 행정정보를 행정기관 간 공동이용하도록 함으로써 국민들의 서류제출 부담을 줄이고, 행정업무를 효율적으로 처리하도록 하기 위하여 1차로 84건의 대통령령을 일괄개정(대통령령 제19507호, 2006. 6. 12 공포·시행)한데 이어,
추가로 국가기술자격증 등 17종의 행정정보에 대한 행정기관 간 공동이용을 확대하고 공공기관에 대해서도 행정정보의 공동이용을 확대하여 해당 서류의 제출을 생략하도록 하는 한편, 담당 공무원 또는 공공기관의 담당 직원이 정보주체의 동의를 얻어 행정정보공동이용체계를 통하여 해당 행정정보를 확인하도록 하는 내용으로 29개의 대통령령을 한꺼번에 개정하려는 것임.
교통·에너지·환경세법 시행령
[시행 2007. 2. 28.] [대통령령 제19897호, 2007. 2. 28., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
교통세가 비과세되는 물품이 과세물품에 혼합되어 반출되는 경우에는 비과세물품의 수량을 빼고 과세표준이 되는 수량을 산정하도록 하여 과세표준의 계산방법을 명확히 하고, 「교통세법」이 「교통·에너지·환경세법」으로 개정(법률 제8138호, 2006. 12. 30. 공포, 2007. 1. 1. 시행)됨에 따라 이 영의 제명을 「교통·에너지·환경세법 시행령」으로 개정하는 등 관련 규정을 정비하려는 것임.
교통세법 시행령
[시행 2006. 7. 1.] [대통령령 제19581호, 2006. 6. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
경유승용차의 급증에 따른 대기오염의 악화를 방지하기 위하여 휘발유 대비 경유의 소비자가격을 단계적으로 인상하여 최종적으로 경유의 가격이 휘발유 가격의 85퍼센트에 이르도록 경유에 부과되는 교통세율을 2005년 7월부터 2006년 7월까지 단계적으로 인상하는 내용으로 「교통세법」이 개정(법률 제7576호, 2005. 7. 8. 공포·시행)됨에 따라, 이에 맞추어 교통세율의 100분의 30의 범위 안에서 가감하는 세율인 탄력세율을 조정하되 「지방세법」에 따른 주행세의 세율 인상률을 고려하여 휘발유의 세율을 리터당 535원에서 526원으로, 경유의 세율을 리터당 323원에서 351원으로 각각 조정하고, 그 밖에 경유세율 인상으로 인한 건설기계 유류비 부담을 완화하기 위하여 국가·지방자치단체 등을 당사자로 하는 계약에 대하여는 계약금액을 조정하도록 하려는 것임.
교통세법 시행령
[시행 2005. 7. 8.] [대통령령 제18941호, 2005. 7. 8., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
경유승용차 급증에 따른 대기오염의 악화를 방지하기 위하여 휘발유 대비 경유의 소비자가격이 현행 70퍼센트에서 85퍼센트에 이르도록 경유에 부과되는 교통세율을 2005년 7월부터 2006년 7월까지 단계적으로 인상하는 내용으로「교통세법」이 개정(법률 제7576호, 2005. 7. 8. 공포·시행)됨에 따라, 이에 맞추어 교통세율의 100분의 30의 범위 안에서 가감하는 세율인 탄력세율을 조정하되 「지방세법」에 의한 주행세의 세율 인상률을 감안하여 조정하고, 그 밖에 경유세율 인상으로 인한 건설기계 유류비 부담을 완화하기 위하여 국가 등을 당사자로 하는 계약의 계약금액을 조정하도록 하려는 것임.
교통세법시행령
[시행 2005. 4. 23.] [대통령령 제18796호, 2005. 4. 22., 타법개정]
【제정·개정이유】
- ⊙대통령령 제18796호(2005.4.22)
석유 및 석유대체연료 사업법 시행령
[전문개정]
◇개정이유
석유사업법이 석유및석유대체연료사업법으로 전부개정(법률 제7240호, 2004. 10. 22. 공포, 2005. 4. 23. 시행)되어 석유대체연료의 품질기준과 석유대체연료의 제조업 및 판매업의 시설기준 등을 정하여 석유대체연료의 품질유지 및 유통질서를 확립하게 함에 따라 석유대체연료의 종류, 석유대체연료제조·수출입업 및 석유대체연료판매업의 등록요건 및 의무규정을 정하는 등 동법에서 위임된 사항과 그 시행에 관하여 필요한 사항을 정하려는 것임.
◇주요내용
가. 석유대체연료의 종류에 대한 규정(영 제5조)
(1) 법률에서 석유대체연료의 품질기준, 석유대체연료제조·수출입업 및 석유대체연료판매업의 등록기준을 정함에 따라 동 규정의 적용대상이 되는 석유대체연료의 종류를 구체적으로 정할 필요성이 있음.
(2) 석유대체가능성이 있는 연료중에서 현재 국내에서 제조 또는 외국에서 수입되거나 수입될 수 있는 바이오혼합연료유, 알코올혼합연료유, 석탄액화연료유, 천연역청유 및 유화연료유를 석유대체연료로 정하여 이의 유통으로 인하여 발생할 수 있는 소비자피해 및 환경문제 등에 대비할 수 있을 것으로 기대됨.
나. 석유수출입업의 등록요건중 저장시설의 최소기준(영 제12조제1항)
(1) 석유수출입업의 등록요건인 저장시설의 기준이 석유내수판매계획량의 60일분으로만 규정되어 있어 석유내수판매계획량이 없는 경우에는 석유저장시설이 없어도 석유수출입업의 등록을 할 수 있게 되는 문제점이 있어 이를 개선하려는 것임.
(2) 석유수출입업의 등록요건인 저장시설의 최소기준을 석유내수판매계획량의 60일분과 1만킬로리터중 많은 양을 저장할 수 있는 시설로 정함으로써 일반대리점이 석유수출입업으로 위장등록하는 등의 유통질서저해행위를 차단할 수 있을 것으로 기대됨.
다. 부생연료유(副生燃料油) 판매부과금의 조정(영 제24조제1항제7호)
(1) 등유와 부생연료유는 난방용이라는 동일한 용도로 사용되고 있음에도 판매부과금이 서로 달라 연료간 공적부담의 형평성을 저해하는 문제점이 있음.
(2) 2011년 1월 1일부터 1리터당 17원인 부생연료유 판매부과금을 등유와 동일한 수준인 1리터당 23원으로 인상하도록 함.
(3) 등유와 부생연료유에 동일한 판매부과금을 부과함으로써 난방유시장의 유통질서 정상화에 기여할 것으로 기대됨.
라. 석유대체연료제조·수출입업의 등록요건 규정(영 제34조)
(1) 석유대체연료제조·수출입업 또는 석유대체연료판매업의 등록요건에 관하여 규정하도록 법률에서 위임함에 따라 석유대체연료제조·수출입업 등에 대한 시설기준 등 구체적인 등록요건을 정할 필요가 있음.
(2) 석유대체연료제조·수출입업을 하고자 하는 자는 석유대체연료제조시설과 내수판매량의 30일분에 해당하는 저장시설을 갖추어서 산업자원부장관에게 등록하여야 하나, 석유대체연료제조·수출입업으로 등록하고 석유대체연료의 수출입만 하는 경우에는 석유대체연료제조시설을 갖추지 아니하여도 석유대체연료제조·수출입업으로 등록할 수 있도록 함.
(3) 석유대체연료제조·수출입에 대한 등록요건을 정함으로써 석유대체연료의 품질관리가 가능하고 석유대체연료시장의 안정적인 수급을 확보할 수 있을 것으로 기대됨.
마. 석유대체연료판매업의 종류 및 등록요건 규정(영 제36조, 제37조, 별표 1 및 별표 2)
(1) 석유대체연료판매업의 종류 및 등록요건에 관하여 규정하도록 법률에서 위임함에 따라 석유대체연료판매업의 종류와 시설기준 등 구체적인 등록요건을 정할 필요가 있음.
(2) 석유대체연료판매업의 종류를 석유대체연료 대리점·주유소 및 판매소로 구분하고, 석유대체연료판매업을 하고자 하는 자는 각 종류별로 저장시설, 수송장비, 자본금 등의 등록기준을 갖추도록 정함으로써 석유대체연료시장의 유통질서가 안정적으로 정착될 것으로 기대됨.
바. 석유대체연료에 대한 비축의무 및 수입부과금의 부과(영 제38조 및 제40조)
(1) 석유대체연료는 석유와 동일한 용도로 사용되고 있음에도 석유에 부과되고 있는 비축의무 및 수입부과금을 부과하지 아니하고 있어 유종간 형평성을 저해하는 문제점이 있어 이를 개선하려는 것임.
(2) 석유대체연료제조·수출입업자는 내수판매량의 60일분 범위안에서 산업자원부장관이 고시하는 양을 비축하도록 하고, 석유대체연료를 수입하는 자는 2006년 1월 1일(천연역청유는 2009년 1월 1일)부터 1리터당 14원(천연역청유는 1리터당 10원)의 수입부과금을 납부하도록 함.
(3) 동일시장에서 경쟁하는 석유와 석유대체연료에 대하여 공적부담을 동등하게 부과함으로써 공정한 시장경쟁을 유도하고 에너지시장의 유통질서 확립 및 가격안정을 도모할 수 있을 것으로 기대됨.
교통세법시행령
[시행 2004. 10. 1.] [대통령령 제18554호, 2004. 10. 1., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
2005년부터 경유승용차의 판매가 허용됨에 따라 대기오염이 악화되는 것을 방지하기 위하여 수도권 지역에 공급하는 황함량 30ppm 이하의 초저황경유에 대하여는 교통세율을 일반경우에 비하여 리터당 10원 인하함으로써 초저황경유를 조기공급하려는 것임.
교통세법시행령
[시행 2004. 7. 23.] [대통령령 제18473호, 2004. 7. 20., 타법개정]
【제정·개정이유】
- ⊙대통령령 제18473호(2004.7.20)
석유사업법시행령중개정령
[일부개정]
◇개정이유
석유사업법이 개정(법률 제7209호, 2004. 3. 22. 공포, 2004. 7. 23. 시행)되어 유사석유제품의 제조 등의 금지에 관한 내용이 신설됨에 따라 관련조문을 정비하고, 용제(溶劑)대리점과 용제판매소의 영업범위를 명확히 하는 한편, 그 밖에 현행 제도의 운영상 나타난 일부 미비점을 개선·보완하려는 것임.
◇주요내용
가. 용제대리점 및 용제판매소에 용제를 공급할 수 있는 자에 기존의 석유정제업자 및 석유수출입업자외에 부산물인 석유제품 판매업자를 추가하고, 용제대리점과 용제판매소의 영업범위를 명확히 구분하기 위하여 영업의 방법을 달리 정함(영 제2조제2호 및 제6호).
나. 석유가스수출입업자는 전년도 석유가스 내수판매량의 30일분의 저장시설을 갖추도록 하였으나, 앞으로는 전년도 내수판매량의 45일분의 저장시설을 갖추도록 하되 2006년 7월 1일부터 시행하도록 함(영 제11조제1항·제2항 및 부칙 제1조 단서).
교통세법시행령
[시행 2004. 7. 1.] [대통령령 제18446호, 2004. 6. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
에너지 소비절약 등을 위하여 경유 및 석유가스중 부탄의 세율을 국제기준에 맞추어 2001년부터 2006년까지 매년 7월 1일 연차적으로 상향 조정하되, 화물차·버스 등 운수업체에 대하여는 보조금을 지급하여 운송요금의 인상을 완화하고 있는 바, 이러한 보조금 지급재원을 마련하기 위하여 주행세의 세율을 2004년 7월 1일부터 상향 조정함에 따라 교통세의 세율은 당초 인상예정세율보다 하향 조정하여 추가적인 소비자부담이 발생하지 아니하도록 하려는 것임.
교통세법시행령
[시행 2004. 3. 17.] [대통령령 제18312호, 2004. 3. 17., 타법개정]
【제정·개정이유】
- ⊙대통령령 제18312호(2004.3.17)
전자적민원처리를위한가석방자관리규정등중개정령
[일부개정]
◇개정이유 및 주요내용
국민이 전자민원서비스의 내용과 방법을 알기 쉽도록 하고, 전자적 민원처리의 활성화를 위하여 종이문서에 의한 각종민원을 전자문서 또는 정보통신망을 이용하여 신청할 수 있도록 하고, 행정기관이 공동이용하는 행정정보에 의하여 관련사항을 확인할 수 있는 경우에는 첨부서류를 생략할 수 있도록 하며, 현금·수입인지 및 수입증지로 납부하고 있는 민원수수료를 전자화폐·전자결제 등 전자적 방식에 의하여도 납부할 수 있도록 하는 등 전자정부구현을위한행정업무등의전자화촉진에관한법률의 내용을 325개 대통령령에 한꺼번에 반영하려는 것임.
교통세법시행령
[시행 2004. 3. 1.] [대통령령 제18298호, 2004. 2. 28., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요내용
에너지 소비절약 등을 위하여 경유 및 석유가스중 부탄의 세율(교통세 및 특별소비세)을 국제기준에 맞추어 2006년 7월 1일까지 연차적으로 상향 조정하도록 함과 동시에 이에 따른 운송요금 인상을 완화하기 위하여 교통세의 부가세인 주행세 납부액중 일부를 운수업체에게 보조금으로 지급하고 있는 바, 2003년 10월 화물차와의 형평을 유지하기 위하여 버스·택시에 대하여 추가지급하기로 결정한 보조금의 재원을 마련하고자 주행세율을 2004년 3월 1일부터 상향 조정하도록 함에 따라 교통세율을 하향 조정하여 유류가격을 안정시키고 소비자의 추가적인 부담이 발생하지 아니하도록 하려는 것임.
교통세법시행령
[시행 2004. 1. 1.] [대통령령 제18180호, 2003. 12. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
관할세무서장 또는 세관장의 승인을 얻은 경우에만 교통세가 면제되는 조건부면세물품을 당초 승인받은 용도로 사용하지 아니하거나 타인에게 양도하는 등의 사유가 발생할 경우에는 교통세를 다시 징수하도록 되어 있는 바, 그 동안 징수주체가 분명하지 아니하였던 외국항행선박 등에 잔존하는 석유류에 대하여는 관할세관장이 이를 징수하도록 하는 한편, 그 밖에 시장금리의 인하에 따라 납부불성실가산세에 적용되는 이자율을 1일 0.05퍼센트에서 0.03퍼센트로 인하하는 등 현행 제도의 운영상 나타난 일부 미비점을 개선·보완하려는 것임.
교통세법시행령
[시행 2003. 7. 1.] [대통령령 제18032호, 2003. 6. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
에너지 소비절약 등을 위하여 경유 및 석유가스중 부탄의 세율을 국제기준에 맞추어 2006년 6월 30일까지 연차적으로 상향 조정하면서 화물차 등의 운송요금 인상을 완화하기 위하여 교통세의 부가세인 주행세 납부액의 일부를 운수업체에게 보조금으로 지급하고 있는 바, 2003년 7월 1일부터 주행세율을 상향 조정하기로 함에 따라 휘발유 및 경유에 대한 추가적인 소비자부담이 발생하지 아니하도록 교통세율을 당초의 인상예정 세율보다 하향 조정하는 한편, 그 밖에 현행 제도의 운영상 나타난 미비점을 개선·보완하려는 것임.
교통세법시행령
[시행 2003. 5. 1.] [대통령령 제17973호, 2003. 5. 1., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
휘발유·경유 및 이와 유사한 대체유류로서 석유사업법의 규정에 의한 유사석유제품에 대하여는 교통세를 과세하고 있으나, 이에 해당하지 아니하는 자동차 연료용 유류에 대하여는 교통세가 과세되지 아니하는 문제점이 있는 바, 앞으로는 석탄 등에서 추출한 휘발유 대체유류와 같이 석유제품 및 유사석유제품에 해당하지 아니하는 유류에 대하여도 교통세를 과세하도록 하여 교통세에 있어서 과세형평을 도모하려는 것임.
교통세법시행령
[시행 2002. 7. 1.] [대통령령 제17644호, 2002. 6. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
에너지 소비절약 및 환경오염 억제 등을 위하여 경유·석유가스중 부탄 등 수송용 유류의 세율을 국제기준에 맞추어 2001년 7월 1일부터 2006년 7월 1일까지 연차적으로 상향조정하면서 택시·버스·화물차 등 운수업계의 급격한 요금인상요인을 완화하기 위하여 지방세법에 의한 주행세의 일부를 운수업체에게 보조금으로 지급하기로 하였는 바, 최근 운수업계가 겪는 어려움을 고려하여 위 보조금을 인상하기 위하여 지방세법에 의한 주행세율을 상향조정하되, 위 주행세율의 상향조정으로 인하여 휘발유 및 경유에 대한 추가적인 소비자부담이 발생하지 아니하도록 교통세법에서 휘발유 및 경유에 부과하는 교통세에 대하여 탄력세율을 적용하여 그 세율을 각각 리터당 2원씩 인하하려는 것임.
교통세법시행령
[시행 2001. 8. 1.] [대통령령 제17319호, 2001. 7. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
교통세법이 개정(2000. 12. 29, 법률 제6295호)되어 휘발유의 과세표준을 계산함에 있어서 수송 및 저장과정에서 증발 등으로 자연감소되는 일정한 율을 반출량에서 공제하도록 함에 따라 휘발유의 자연감소율을 1천분의 5로 정하려는 것임.
교통세법시행령
[시행 2001. 7. 1.] [대통령령 제17043호, 2000. 12. 29., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
지방세법의 개정(2000.12.29, 법률 제6312호)으로 주행세율이 2001년 7월 1일부터 상향조정됨에 따라 휘발유 소비자의 부담이 증가되지 아니하도록 탄력세율을 적용하여 휘발유에 대한 교통세율을 인하하는 한편, 석유제품 비축사업을 지원하기 위하여 한국석유공사에 비축용으로 공급되는 휘발유 및 경유에 대하여는 제조장 또는 보세구역으로부터 반출하는 때에 미납세 반출이 가능하도록 하여 미납세한 교통세만큼 비축량을 확대할 수 있도록 하는 등 현행 제도의 운영상 나타난 일부 미비점을 개선·보완하려는 것임.
교통세법시행령
[시행 2000. 5. 1.] [대통령령 제16801호, 2000. 5. 1., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
최근 국제원유가(國際原油價)가 인하되어 휘발유 및 경유의 가격인하(價格引下)가 예상됨에 따라 휘발유에 부과되던 교통세(交通稅)의 세율을 리터당 현행 600원에서 630원으로 30원(교통세에 부가되는 교육세·주행세 및 부가가치세를 포함할 경우 39원)을 인상하고, 경유에 부과되던 교통세(交通稅)의 세율을 리터당 현행 137원에서 155원으로 18원(교통세에 부가되는 교육세·주행세 및 부가가치세를 포함할 경우 23원)을 인상하여 종전 수준으로 환원함으로써 에너지 소비절약(消費節約)을 도모하고, 재정적자(財政赤字)의 규모를 축소하려는 것임.
교통세법시행령
[시행 2000. 3. 2.] [대통령령 제16740호, 2000. 3. 2., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
최근 국제원유가(國際原油價)가 상승하여 휘발유 및 경유의 가격인상이 예상됨에 따라 휘발유에 부과되는 교통세(交通稅)의 세율을 현행 리터당 630원에서 600원으로 30원(교통세에 부가되는 교육세·주행세 및 부가가치세를 포함할 경우에는 39원)을 인하하고, 경유에 부과되는 교통세(交通稅)의 세율을 리터당 155원에서 137원으로 18원(교통세에 부가되는 교육세·주행세 및 부가가치세를 포함할 경우에는 23원)을 인하하여 휘발유 및 경유의 가격을 현행수준으로 유지함으로써 중산층 및 서민층의 생계비부담을 경감하고 물가안정(物價安定)을 도모하려는 것임.
교통세법시행령
[시행 2000. 1. 1.] [대통령령 제16656호, 1999. 12. 31., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
지방세법(地方稅法)의 개정으로 휘발유·경유의 소비에 대한 주행세(走行稅)가 지방세로 신설되었는 바, 그로 인한 소비자의 세부담이 증가되지 아니하도록 하기 위하여 국세인 교통세(交通稅)의 세율을 현행 리터당 휘발유 651원, 경유 160원에서 휘발유 630원, 경유 155원으로 각각 인하하는 한편, 현행 제도의 운영상 나타난 일부 미비점을 개선·보완하려는 것임.
교통세법시행령
[시행 1999. 5. 6.] [대통령령 제16286호, 1999. 5. 6., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
최근 국제원유가가 상승되어 휘발유가격이 인상될 것으로 예상됨에 따라 휘발유에 부과되는 교통세율을 현행 리터당 691원에서 651원으로 40원(交通稅에 附加되는 敎育稅 및 附加價値稅를 포함하는 경우에는 약 51원) 인하하여 휘발유가격을 현행수준으로 유지함으로써 중산층의 생계비부담을 덜어주려는 것임.
교통세법시행령
[시행 1999. 1. 1.] [대통령령 제15970호, 1998. 12. 31., 타법개정]
【제정·개정이유】
- ⊙대통령령제15,970호(1998·12·31)
교통세법시행령
[전문개정]
◇개정이유
기업의 구조조정이 원활하게 이루어지도록 기업의 조직변경에 대한 과세제도를 보완하고, 각종 경비의 손비인정기준을 국제기준에 따라 명확히 하는 것을 내용으로 법인세법이 전문개정(1998. 12. 28, 法律 第5581號)됨에 따라 동법에서 위임한 사항과 그 시행에 관하여 필요한 사항을 정하는 등 현행 체계를 전면개편하고, 기업경영의 투명성을 높이기 위한 제도적 장치를 보완하는 등 현행 제도의 운영과정에서 나타난 일부 미비점을 개선·보완하려는 것임.
◇주요골자
가. 접대비로 지출한 금액중 신용카드 등을 사용하여 지출한 경우에만 손비로 인정되는 금액기준을 5만원으로 정하고, 금융기관에 대하여 접대비외에 추가로 손비로 인정하던 모집권유비에 대한 특례제도는 향후 1연간만 이를 인정하도록 함(令 第41條第1項·第42條第3項, 附則 第16條第2項).
나. 비업무용 부동산제도의 복잡한 세부 판정기준을 모두 폐지하고 일정한 유예기간내에 실제로 법인의 업무에 사용되는지의 여부에 의하여만 판정하도록 제도를 단순화함(令 第49條).
다. 임직원의 퇴직금 지급에 충당하기 위하여 적립을 하는 경우에 손비로 인정되는 퇴직급여충당금의 손금산입한도를 퇴직금 추계액의 50퍼센트에서 40퍼센트로 축소하여 퇴직금의 사외적립을 유도함으로써 실질적인 퇴직금 지급이 보장되도록 함(令 第60條第2項).
라. 채권의 대손에 충당하기 위하여 적립을 하는 경우에 손비로 인정되는 대손충당금의 손금산입한도가 은행을 제외하고는 채권잔액의 1 내지 2퍼센트로 되어 있던 것을, 앞으로는 이 기준율을 초과하는 경우에도 실제로 발생한 대손의 범위안에서는 적립금 전액을 손비로 인정하도록 함(令 第61條第2項).
마. 회수기간 또는 상환기간이 1년이상인 화폐성 외화자산 및 부채의 평가손익에 대하여는 이를 잔존 회수기간 또는 상환기간에 걸쳐 균등하게 손익으로 반영하도록 하던 것을, 앞으로는 전액을 당기의 손익으로 반영하도록 함(令 第76條第2項).
바. 부당내부거래를 하는 경우 세제상 규제대상이 되는 특수관계자의 범위에 당해 법인의 경영에 대하여 사실상 영향력을 행사하는 자와 대규모기업집단소속 계열회사를 추가함(令 第87條).
사. 무주택종업원에게 주택의 취득·임차에 소요되는 자금을 무상·저리로 대부하는 경우 2천만원까지는 정상이자와의 차액에 대하여 법인세를 비과세하던 특례를 폐지하되, 기존 대부금에 대하여는 향후 3연간에 한하여 예외를 인정하도록 함(령 제88조 및 부칙 제13조제2항).
아. 법인세를 기한내에 납부하지 아니하는 경우 미납부기간에 따라 적용하는 가산세율을 1일 1만분의 5로 조정함(令 第119條第1項).
교통세법시행령
[시행 1998. 9. 17.] [대통령령 제15890호, 1998. 9. 16., 일부개정]
【제정·개정이유】
교통세법시행령
[시행 1998. 5. 3.] [대통령령 제15787호, 1998. 5. 2., 일부개정]
【제정·개정이유】
교통세법시행령
[시행 1998. 1. 9.] [대통령령 제15605호, 1998. 1. 8., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
휘발유 및 이와 유사한 대체유류에 대한 교통세는 법률이 정하는 기본세율의 100분의 30의 범위안에서 대통령령이 정하는 탄력세율을 적용할 수 있도록 되어 있는 바, 교통세법이 개정되어 기본세율이 인상·조정됨에 따라 탄력세율을 적용할 필요가 없어졌으므로 관련규정을 삭제하려는 것임.
교통세법시행령
[시행 1996. 12. 14.] [대통령령 제15179호, 1996. 12. 13., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
유류의 과소비를 억제하고 도로등 교통시설투자 소요재원을 마련하기 위하여 휘발유에 대하여는 탄력세율을 적용하여 교통세의 세율을 리터당 345원에서 리터당 414원으로 현재보다 20퍼센트 인상조정하려는 것임.
교통세법시행령
[시행 1996. 1. 1.] [대통령령 제14866호, 1995. 12. 30., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
교통세를 조세분담의 변동을 가져오지 아니하는 범위안에서 종가세체계에서 종량세체계로 전환하기 위하여 교통세법을 개정하여 휘발유 및 경유의 기본세율을 각각 리터당 345원 및 40원으로 변경함에 따라 동법의 개정취지에 맞추어 탄력세율을 적용하도록 하여온 조항을 삭제·정비하려는 것임.
교통세법시행령
[시행 1995. 8. 12.] [대통령령 제14749호, 1995. 8. 12., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
국내유가가 낮은 수준을 유지함에 따라 발생한 도로등 교통시설투자 소요재원의 부족분을 보전하고 에너지 과소비를 억제하기 위하여 휘발유 및 이와 유사한 대체유류의 세율을 현행 100분의 170에서 100분의 195로 인상하고, 경유의 세율을 현행 100분의 20에서 100분의 26으로 인상하려는 것임.
교통세법시행령
[시행 1994. 12. 23.] [대통령령 제14438호, 1994. 12. 23., 타법개정]
【제정·개정이유】
- ⊙대통령령제14,438호(1994·12·23)
재정경제원과그소속기관직제
[제정]
◇제정이유
정부조직법의 개정으로 경제기획원과 재무부가 재정경제원으로 통합됨에 따라 그 직제를 제정하려는 것임.
◇주요골자
가. 재정경제원장관이 명하는 업무에 관하여 장관과 차관을 보좌하기 위하여 재정경제원에 제1차관보 및 제2차관보(別定職 1級)를 둠(령 제4조제1항 및 제6조)
나. 재정경제원의 정책 및 기획을 조정하고, 이를 심사분석하며, 예산행정관리·법제에 관한 사무를 관장하기 위하여 재정경제원에 기획관리실(1級)을 둠(령 제4조제2항 및 제11조).
다. 재정경제원에 총무과(4級)·예산실·세제실·금융정책실(각 1급)·국고국·경제정책국·대외경제국 및 국민생활국(각 2·3급)을 둠(令 第4條 第3項).
라. 장관밑에 공보관(2·3급 또는 별정직 2·3급), 차관밑에 감사관(2·3級) 및 비상계획관(別定職 2級)을 둠(령 제7조 내지 제9조).
마. 기획관리실에 기획예산·행정관리 및 법무담당관(각 4급)을, 예산실에 총괄·제1·제2·제3심의관(각 2·3급)과 예산총괄과 방위예산1담당관등 6개과·9개담당관(각 4급)을, 세제실에 세제1·세제2 및 관세심의관(각 2·3급)과 조세정책과등 10개과를, 금융정책실에 금융총괄·금융1·금융2심의관(각 2·3급)과 금융정책과·금융제도담당관등 4개과·8개담당관(각 4급)을, 국고국에 국고과등 4개과를, 경제정책국에 종합정책과등 5개과를, 대외경제국에 심의관(3級) 1인과 대외경제총괄과등 5개과를, 국민생활국에 물가정책과등 5개과를 둠(령 제11조 내지 제18조).
바. 재정경제원장관소속하에 세무대학(別定 1級) 및 국세심판소(別定 1級)를 둠(령 제1조·제2조 및 제19조 내지 제36조).
사. 재정경제원에 787인(정무직 2, 1급 6, 2·3급 18, 3급 1, 4급 80, 5급이하 680), 세무대학에 92인(1급 1, 4급 5, 교수 18, 조교 2, 5급이하 66), 국세심판소에 91인(1급 1, 2·3급 5, 3급 1, 4급 15, 5급이하 69)의 정원을 둠(령 별표 1 내지 별표 3).
교통세법시행령
[시행 1994. 7. 15.] [대통령령 제14324호, 1994. 7. 15., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
국제원유가 하락으로 인한 교통세 세입감소를 방지하기 위하여 지난 1994년 2월15일 기본세율이 150퍼센트인 휘발유에 대하여는 탄력세율을 적용하여 190퍼센트의 세율을, 기본세율이 20퍼센트인 경유에 대하여는 탄력세율을 적용하여 25퍼센트의 세율을 적용한 바 있으나, 최근 국제원유가의 상승으로 국내석유류가격도 인상될 것으로 예상됨에 따라 현재 세율이 190퍼센트인 휘발유에 대하여는 탄력세율을 인하 적용하여 170퍼센트의 세율을 적용하며, 현재 세율이 25퍼센트인 경유에 대하여는 탄력세율WJRDYD을 폐지하고 기본세율 20퍼센트로 환원하여 석유가격 인상을 억제함으로써 물가를 안정시키려는 것임.
교통세법시행령
[시행 1994. 2. 15.] [대통령령 제14164호, 1994. 2. 15., 일부개정]
【제정·개정이유】
- [일부개정]
◇개정이유 및 주요골자
교통세법에 의하AUS 국민경제의 효율적 운용을 위하여 교통시설투자재원의 조달과 당해 물품의 수급상 필요한 경우에는 과세물품의 기본세율의 30퍼센트범위안에서 세율을 인상하거나 인하하는 탄력세율을 적용 할 수 있는 바, 국제원유가의 하락과 유가련동제의 실시로 교통세 세수의 감소가 예상되며, 그에 따라 교통시설의 확충에 소요되는 재원의 확보에 차질이 예상되므로 유가하락분의 일부를 교통세로 흡수하기 위하여 휘발유와 경유에 대한 적용세율을 인상조정하되, 기본세율이 150퍼센트인 휘발유에 대하여는 190퍼센트의 탄력세율을, 기본세율이 20퍼센트인 경유에 대하여는 25퍼센트의 탄력세율을 적용하려는 것임
교통세법시행령
[시행 1994. 1. 1.] [대통령령 제14078호, 1993. 12. 31., 제정]
【제정·개정이유】
- [제정]
◇개정이유
교통세법이 제정됨에 따라 동법에서 위임된 사항과 그 시행에 관하여 필요한 사항을 정하려는 것임.
◇주요골자
가. 교통세의 과세대상이 되는 물품의 세목을 휘발유, 휘발유와 유사한 대체유류 및 경유로 함(令 第3條).
나. 교통세의 과세대상물품을 판정함에 있어서 당해 물품이 불완전하거나 미완성의 상태로 반출되는 경우에도 그 주된 성분을 갖추어 본래의 기능을 나타낼 수 있는 것은 완제품으로 취급하여 과세하도록 함(令 第4條).
다. 교통세과세표준의 계산방법, 과세표준의 신고, 세액의 납부절차, 면세반출의 승인, 세액의 공제 또는 환급절차등을 정하되, 종래에 휘발유등에 대하여 특별소비세를 부과하던 절차와 일치되도록 함(영 제5조 내지 제27조).